Prêts, assurance et eau : quelles protections concrètes pour les agriculteurs face aux crises et au climat ?
Le plan agricole évoqué par Annie Genevard associe prêts à taux zéro, assurance récolte et investissements d’adaptation. Son efficacité dépendra du budget, des règles d’accès et de la prise en compte des besoins propres à chaque exploitation.

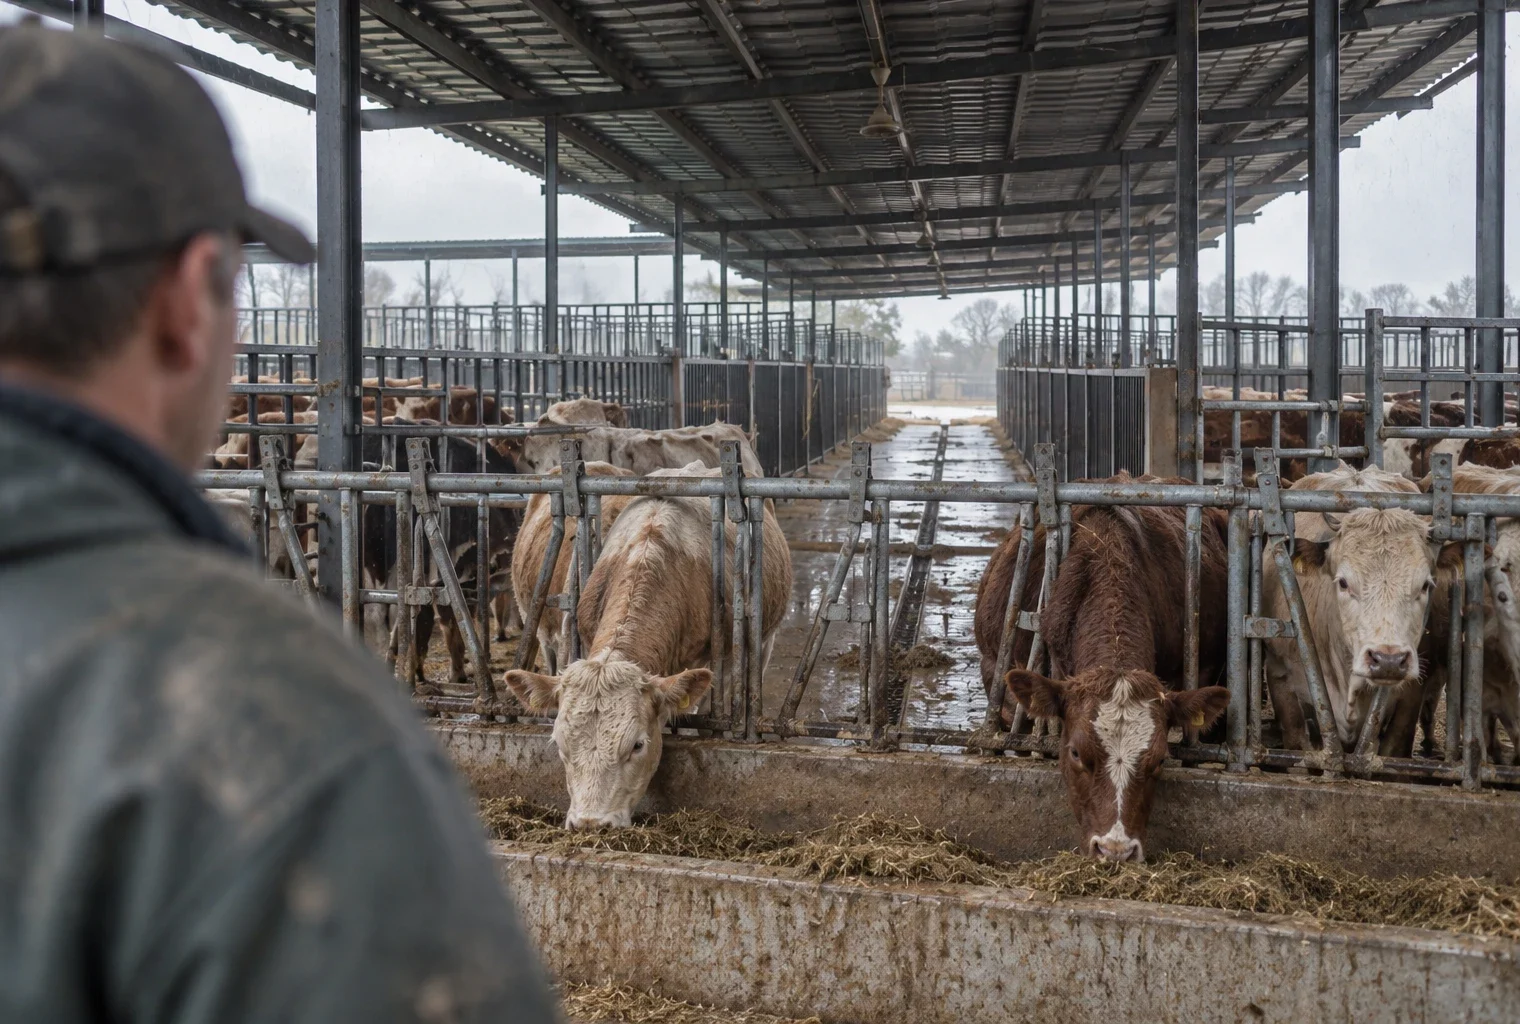
Annie Genevard présente un plan associant des prêts à taux zéro pouvant atteindre deux milliards d’euros, une meilleure couverture des risques climatiques et des investissements pour adapter les élevages et gérer l’eau. Les prêts devront être inscrits au budget et remboursés ; les critères d’accès et les arbitrages financiers détermineront qui pourra réellement en bénéficier.
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Comment financer la prochaine campagne agricole quand les pertes s’accumulent, tout en préparant une ferme à des étés plus chauds ? C’est cette double difficulté que le gouvernement veut traiter avec son plan de relance agricole.
Prêts à taux zéro, adaptation des bâtiments, stockage d’eau, assurance récolte : les pistes répondent à des besoins différents. Mais leur portée dépendra des critères d’accès, du financement public et de leur adéquation aux réalités des exploitations.
À Matignon, articuler secours immédiat et investissements
Une réunion autour du Premier ministre Sébastien Lecornu doit préciser ces orientations jeudi 15 octobre 2026, à 11 h 30. Avant ce rendez-vous, la ministre de l’Agriculture Annie Genevard défend une ligne : « gérer l’urgence, ça n’exclut pas de préparer l’avenir ».
Elle souhaite notamment adapter les bâtiments d’élevage pour protéger les animaux contre les fortes chaleurs. Elle évoque aussi davantage de stockage d’eau, la mise en œuvre de la loi d’urgence agricole et le soutien aux projets de souveraineté alimentaire. Autrement dit, aux investissements destinés à renforcer la capacité de production française.
Ces annonces ne constituent toutefois pas encore un dispositif entièrement détaillé. La réunion doit permettre de discuter les mesures. Les montants consacrés aux bâtiments, les conditions de soutien aux projets et les modalités d’accès restent à préciser dans les éléments présentés par la ministre.
L’urgence financière s’inscrit dans une succession d’interventions publiques. En décembre 2024, le gouvernement avait déjà lancé des prêts de trésorerie bonifiés, dont l’État réduit les intérêts. Ils visaient notamment les exploitants ayant perdu plus de 20 % de leur chiffre d’affaires. Le précédent dispositif de prêts agricoles de décembre 2024 illustre cette mobilisation récurrente du crédit.
Deux milliards de prêts ne sont pas deux milliards d’aides
Le chiffre central concerne une enveloppe annoncée de deux milliards d’euros de prêts à taux zéro. Annie Genevard indique que les premiers déblocages doivent intervenir en 2026, mais surtout en 2027. Elle souligne donc la nécessité d’inscrire leur financement au budget.
La distinction compte : un prêt apporte de l’argent disponible immédiatement, mais l’agriculteur doit ensuite rembourser le capital. Le taux zéro supprime les intérêts, pas la dette. Le volume de crédit annoncé ne correspond donc pas à une subvention du même montant.
Pour une exploitation confrontée à un décalage temporaire entre dépenses et recettes, ce mécanisme peut offrir un répit. En revanche, il ne suffit pas, à lui seul, à résoudre des pertes répétées. C’est la différence entre un manque ponctuel de trésorerie et un déséquilibre durable.
Les modalités d’accès seront ainsi décisives. Quels plafonds par ferme ? Quels justificatifs de pertes ? Quel calendrier de remboursement ? Ces choix détermineront si le dispositif touche aussi les petites structures fragilisées, et pas seulement les exploitations capables d’assumer une nouvelle dette.
L’assurance récolte, utile mais loin de tout couvrir
Deuxième chantier : la protection contre les accidents climatiques. Selon Annie Genevard, seuls deux agriculteurs sur dix s’assurent, et un éleveur sur dix. Elle veut travailler avec la profession pour comprendre les freins et améliorer le système.
Depuis la réforme entrée en vigueur en 2023, la couverture repose sur trois niveaux. L’exploitant conserve les petites pertes à sa charge. L’assurance intervient pour les pertes significatives. Enfin, la solidarité nationale couvre une partie des dommages exceptionnels, y compris pour des agriculteurs non assurés, mais moins favorablement. Le ministère détaille cette architecture dans sa présentation de la réforme de l’assurance récolte.
L’aide publique peut atteindre 70 % de la cotisation éligible. Cela ne signifie ni que toutes les garanties bénéficient du même soutien, ni que toutes les pertes donnent lieu à remboursement. Le contrat conserve notamment une franchise, soit une part du dommage supportée par l’agriculteur. Les paramètres de l’assurance récolte subventionnée prévoient une franchise subventionnable minimale de 20 %.
Les situations diffèrent également selon les productions. Annie Genevard reconnaît les difficultés du maraîchage : les cultures et leurs emplacements changent, ce qui complique l’évaluation des pertes. Le calcul du rendement de référence, utilisé pour mesurer les dommages, compte donc autant que le taux de soutien public. Les règles de calcul et de garantie des contrats agricoles précisent ces mécanismes.
Stocker davantage d’eau : une réponse à confronter aux territoires
Sur l’eau, la ministre défend l’augmentation du stockage pour sécuriser la production alimentaire. L’intérêt est direct pour les exploitants qui peuvent accéder à une réserve et protéger leurs cultures pendant les périodes sèches. Mais cette orientation pose aussi la question du partage de la ressource.
La recherche apporte ici une limite importante. INRAE recommande de comparer les retenues avec les autres leviers disponibles avant de choisir : évolution des cultures, économies d’eau, amélioration de l’irrigation ou recharge des nappes. Le stockage constitue donc une option, pas une réponse universelle. Cette approche figure dans l’analyse d’INRAE sur l’adaptation agricole aux étés secs.
L’enjeu dépasse ainsi les seuls bénéficiaires d’un ouvrage. Il concerne aussi les agriculteurs sans accès à l’irrigation, les autres usagers et les milieux aquatiques. Pour évaluer l’équilibre du plan, il faudra regarder quels projets reçoivent des fonds et quelles économies d’eau les accompagnent.
Le budget et les règles d’accès comme prochains tests
Le gouvernement présente donc deux horizons : éviter des difficultés immédiates et financer l’adaptation climatique. Leur articulation reste essentielle. Une exploitation peut avoir besoin d’un prêt pour continuer à produire, sans disposer ensuite des moyens d’investir dans ses bâtiments ou ses pratiques.
Après la réunion de Matignon, les prochaines étapes seront concrètes : connaître les arbitrages, les bénéficiaires et les dates d’ouverture des dispositifs. Puis viendra le débat budgétaire, auquel Annie Genevard lie le déploiement des prêts, surtout en 2027. C’est là que l’enveloppe annoncée devra trouver sa traduction financière.
Sur le même sujet
Budget 2027 : accepter un texte imparfait peut-il vraiment protéger les Français du risque d’une crise de la dette ?
Partir plus tôt à la retraite : la promesse de Marine Le Pen à l’épreuve des chiffres