Après les violences, qui paiera vraiment la remise en état des commerces et des services publics touchés ?
Les dégâts du 17 octobre pourraient coûter plusieurs centaines de millions d’euros, mais le bilan reste provisoire. Assurances, aides de l’État et budgets locaux se partageront la facture, tandis que les délais d’indemnisation menacent les commerces les plus fragiles.

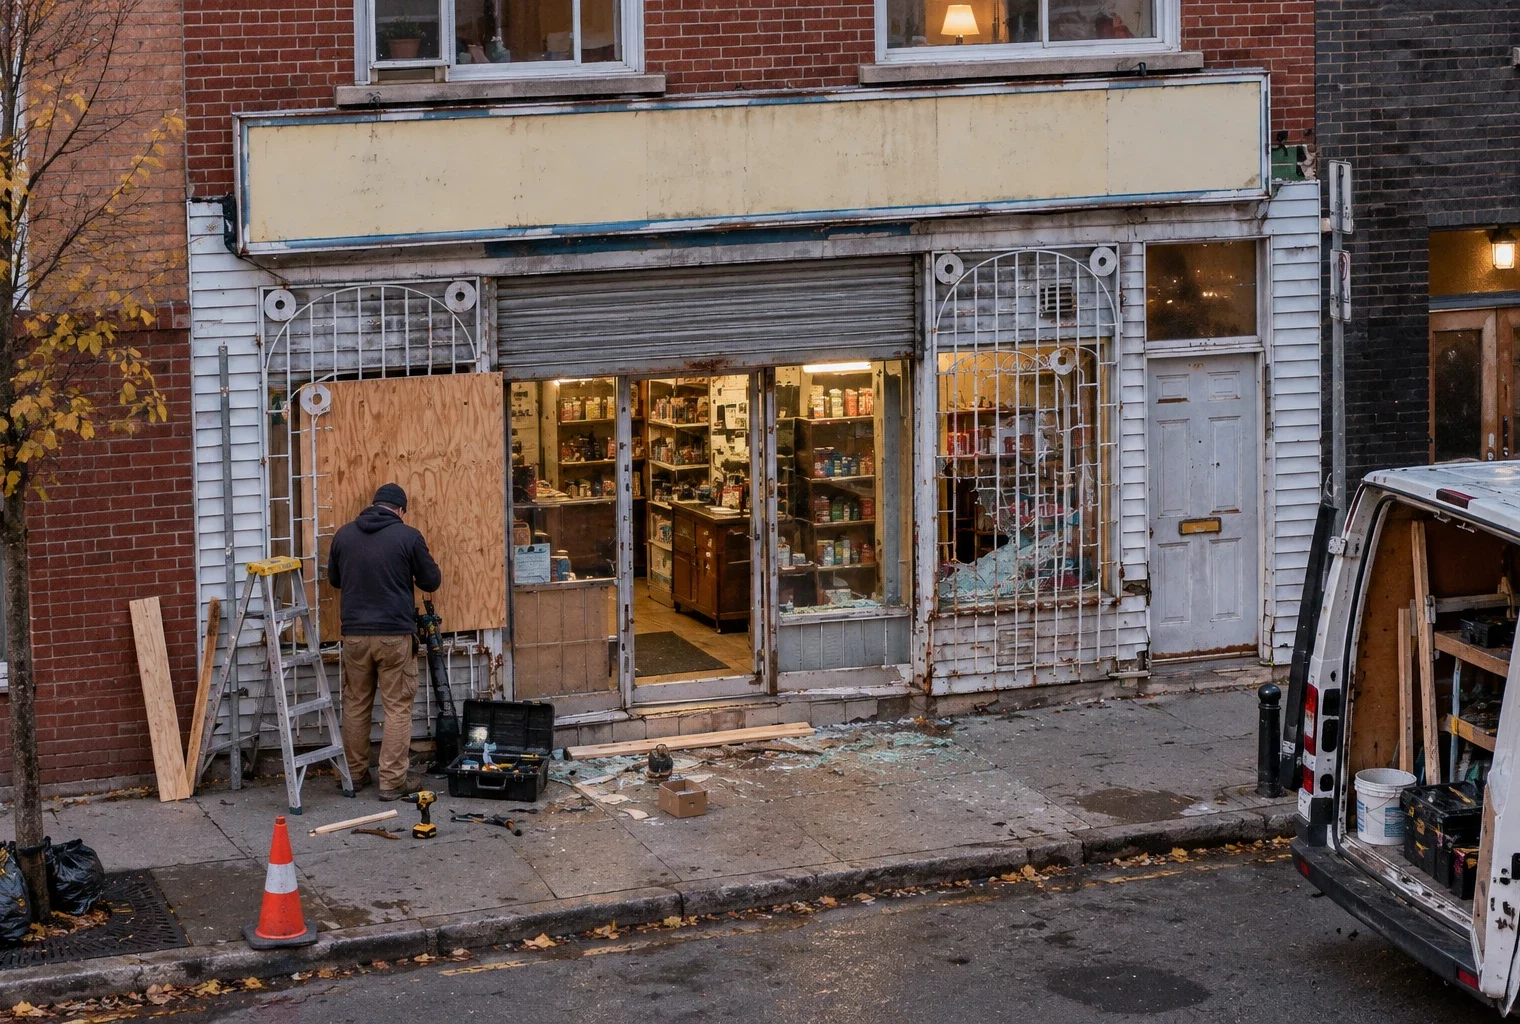
Les violences du 17 octobre ont touché, selon la fédération du commerce, environ 1 500 commerces, et les premiers dégâts sont estimés à plusieurs centaines de millions d’euros. Les assurances ne couvriront pas nécessairement toutes les pertes ni les fermetures prolongées. Prêts publics, activité partielle et budgets des collectivités pourraient compléter les indemnisations, avec des conséquences
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Qui paie lorsqu’un commerce brûle ou qu’un équipement public ferme après des violences ? Derrière les réparations, une autre urgence apparaît : permettre aux salariés, aux commerçants et aux habitants de retrouver une activité normale.
Après les pillages et les dégradations du 17 octobre 2026, le premier bilan économique reste provisoire. Alexandre Bompard, président de Carrefour et de la Fédération du commerce et de la distribution, estime que 1 500 commerces ont été visés. Il évoque des dommages atteignant « plusieurs centaines de millions d’euros ». Ce chiffrage patronal ne constitue toutefois pas une facture nationale consolidée.
Une facture qui dépasse les vitrines et les stocks
Trois montants doivent être distingués : les dégâts matériels, les indemnisations des assurances et les pertes économiques liées aux fermetures. Ils ne recouvrent pas les mêmes dépenses. Les additionner sans préciser leur périmètre exposerait à compter certains dommages deux fois.
Le précédent de 2023 donne un repère, pas une prévision. En septembre de cette année-là, France Assureurs recensait 15 600 sinistres pour 730 millions d’euros de dommages déclarés. Ce total concernait notamment des biens professionnels, des bâtiments publics et des véhicules. Il ne représentait donc pas uniquement les pertes des commerces.
Pour un magasin, remplacer une vitrine ne suffit pas toujours à rouvrir. Il faut aussi reconstituer les stocks, remettre les installations en sécurité et retrouver des fournisseurs. Pendant ce temps, l’absence de recettes peut fragiliser une entreprise pourtant viable avant les dégradations. Le dispositif public déployé en 2023 reconnaissait cette difficulté en prévoyant notamment des étalements de charges fiscales et sociales.
L’assurance ne supprime ni les délais ni les pertes
Une assurance professionnelle ne garantit pas automatiquement le remboursement intégral de tous les dommages. La prise en charge dépend des garanties souscrites, des plafonds et des franchises, ces sommes qui restent à la charge de l’assuré. Le Sénat rappelle qu’il n’existe pas de régime spécifique aux émeutes comparable à celui des catastrophes naturelles.
Autre distinction essentielle : assurer les locaux et couvrir une interruption d’activité sont deux protections différentes. L’indemnisation des pertes d’exploitation dépend du contrat. En 2023, les instructions gouvernementales prévoyaient ainsi des démarches différentes selon que l’entreprise disposait, ou non, d’une couverture adaptée.
Les difficultés ne se répartissent donc pas également. Un indépendant qui dépend d’un seul magasin peut perdre toute sa capacité de vente. Un groupe présent sur plusieurs sites dispose, en principe, de davantage de possibilités pour répartir son activité. L’enjeu des avances et des délais d’indemnisation est précisément de limiter cette rupture de trésorerie, déjà identifiée dans les mesures publiques de 2023.
Cette année-là, le gouvernement avait annoncé un allongement du délai de déclaration des sinistres de cinq à trente jours. Les assureurs avaient également pris des engagements pour accélérer les indemnisations. Ce précédent montre que l’urgence concerne autant le calendrier des versements que leur montant final.
Des aides attendues, mais des mécanismes différents
Le ministre du Commerce, Serge Papin, réunit ce lundi 19 octobre les fédérations du commerce et du tourisme, ainsi que les banques et les assureurs. Parmi les pistes annoncées figurent des prêts garantis par l’État et un accès facilité à l’activité partielle. À ce stade, il faut distinguer ces propositions des dispositifs effectivement ouverts.
Ces leviers répondent à deux besoins distincts. Le financement doit permettre aux entreprises de remettre leur outil de travail en état. L’activité partielle vise les salariés qui ne peuvent pas travailler dans des locaux endommagés. Les modalités annoncées devront préciser les bénéficiaires, les conditions d’accès et la durée du soutien.
Les fédérations commerciales défendent une intervention rapide pour préserver les entreprises et les emplois. Leur intérêt est clair : éviter que les destructions provoquent des fermetures durables. Mais l’évaluation devra aussi porter sur les entreprises les plus fragiles, et pas seulement sur le montant global des financements annoncés. Les mesures de 2023 ciblaient déjà spécifiquement les difficultés des commerçants indépendants.
Les habitants supportent aussi les interruptions de services
La facture dépasse les entreprises. Les collectivités doivent réparer leurs bâtiments et leurs équipements tout en maintenant les services publics. En 2023, leurs biens représentaient 4 % des déclarations de sinistres, mais 27 % du coût assuré, soit environ 200 millions d’euros, selon les travaux du Sénat.
Cette concentration des dommages explique l’inquiétude des élus. Pour les habitants, l’enjeu ne se limite pas au budget municipal : il concerne aussi la disponibilité des équipements. Le rapport sénatorial sur les émeutes de 2023 souligne ainsi les obstacles rencontrés dans la reconstruction des bâtiments dégradés.
Les assureurs mettent en avant le poids des sinistres et la difficulté à évaluer le risque. En contrepoint, les travaux du Sénat documentent des hausses de franchises, des résiliations et un manque de concurrence. Leur diagnostic contredit l’idée que les difficultés des communes découleraient seulement du coût des dernières violences : le marché lui-même présente des fragilités.
Cette tension oppose deux impératifs : préserver la capacité des assureurs à indemniser et maintenir une couverture accessible aux collectivités. Sans solution, les communes peuvent conserver une part croissante du risque, au détriment de leurs autres dépenses. C’est l’un des problèmes identifiés par la mission sénatoriale sur les difficultés d’assurance des collectivités territoriales.
La prochaine étape sera donc double : connaître les décisions issues de la réunion du 19 octobre et suivre leur application. Les critères décisifs seront concrets : calendrier des avances, conditions des financements, accès à l’activité partielle et délai réel de réouverture des commerces.
Sur le même sujet
L’alternance pour sauver les juniors du risque IA
Crise du logement en Europe : pourquoi les factures nourrissent une colère sociale qui dépasse les frontières