Départ plus tôt, épargne obligatoire : ce que le virage de Marine Le Pen pourrait changer pour les retraites
Marine Le Pen associe des départs entre 60 et 62 ans à un pilier obligatoire de capitalisation. Le financement annoncé réorienterait des cotisations aujourd’hui consacrées au logement et à la formation, soulevant des questions sur les garanties et les contreparties.

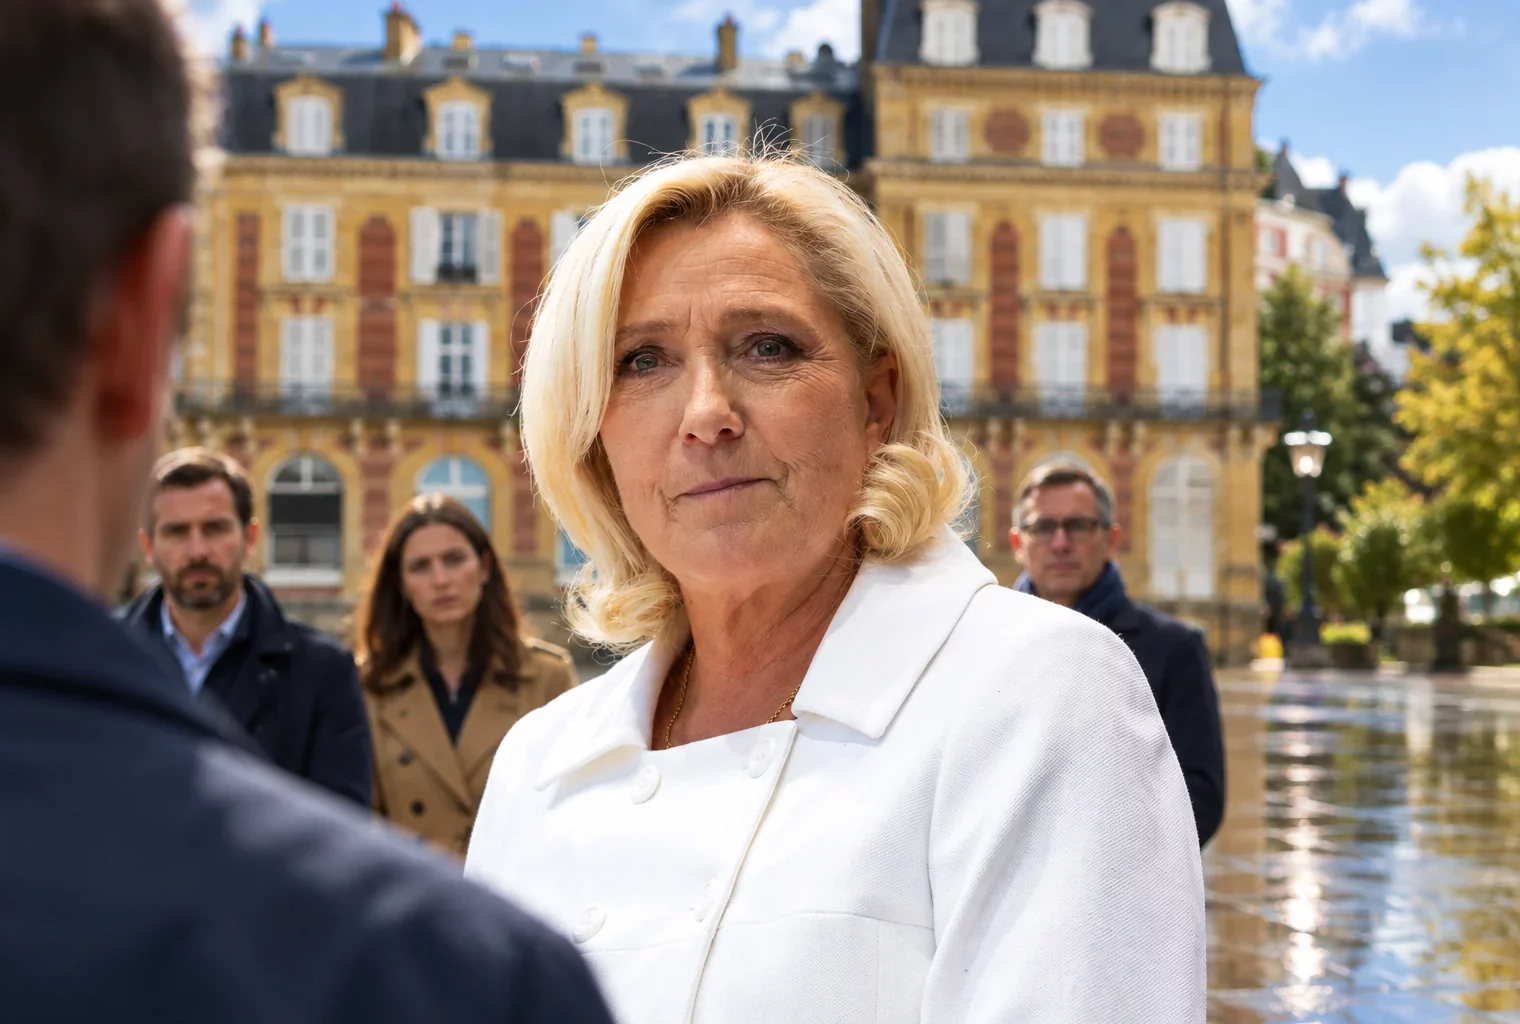
Photomontage réalisé par IA à partir d'une photo Wikimedia Commons (Vox España, CC0).
Marine Le Pen propose de maintenir la répartition tout en ajoutant une épargne retraite obligatoire pour les moins de 52 ans, avec un complément de pension annoncé de 340 euros par mois après une carrière complète. Le dispositif mobiliserait des cotisations aujourd’hui affectées au logement et à la formation, tandis que les rendements et les garanties pour les futurs retraités restent des enjeux
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Partir plus tôt, mais avec quelle pension et quelles garanties ? Le projet de Marine Le Pen combine désormais un recul de l’âge de départ avec une épargne retraite obligatoire, sans prélèvement supplémentaire annoncé.
Présentée le 17 novembre 2026 pour la présidentielle de 2027, cette proposition marque une nouvelle étape dans son évolution. La retraite à 60 ans pour tous a laissé place à des départs progressifs. S’y ajoute maintenant un financement par les placements, défendu depuis longtemps par son allié Éric Ciotti.
Les 60 ans, d’une promesse générale à un départ sous conditions
En 2012 puis en 2017, Marine Le Pen défendait la retraite à 60 ans avec 40 années de cotisation pour tous. Ce marqueur social distinguait son offre des projets visant à prolonger la vie professionnelle. Il répondait notamment aux attentes des personnes entrées jeunes dans des métiers difficiles.
Un premier changement intervient toutefois le 17 février 2022. Elle réserve alors le départ à taux plein dès 60 ans aux personnes ayant commencé entre 17 et 20 ans. Pour les autres, elle propose une progression pouvant atteindre 42 années de cotisation. Cette révision de son programme de retraite en 2022 abandonne donc déjà l’universalité de la promesse.
Le projet présenté en novembre 2026 conserve cette logique. Il prévoit cinq âges d’ouverture des droits, de 60 à 62 ans, selon l’entrée dans un premier emploi stable. La durée requise irait de 40 à 42 annuités, c’est-à-dire autant d’années validées pour la retraite. Le RN annonce une application progressive jusqu’en 2032.
Il faut donc distinguer deux paramètres : l’âge autorisant le départ et la durée nécessaire pour obtenir une pension sans réduction. Afficher 62 ans ne signifie pas que chacun pourrait partir à cet âge avec une retraite complète. Les interruptions de carrière restent déterminantes.
La capitalisation entre dans le programme
La nouveauté concerne surtout la manière de financer une partie des pensions. Dans la répartition, les cotisations des actifs paient immédiatement les retraites. Dans la capitalisation, les sommes alimentent une épargne placée, destinée à fournir un revenu ultérieur.
Marine Le Pen ne propose pas de remplacer entièrement le premier système par le second. Elle veut ajouter un « pilier de capitalisation » obligatoire. Selon les modalités du dispositif présenté le 17 novembre, celui-ci concernerait les salariés et fonctionnaires de moins de 52 ans. La Caisse des dépôts gérerait le fonds.
Le RN promet environ 500 euros versés chaque année sur un compte individuel. Il avance un complément de pension de 340 euros mensuels après une carrière complète. Ce montant constitue une projection du parti, et non une pension garantie indépendamment des performances financières.
Politiquement, cette conversion rapproche Marine Le Pen d’Éric Ciotti, fondateur de l’Union des droites pour la République, allié au RN depuis juin 2024. Lui obtient l’intégration d’une mesure qu’il défend. Elle conserve la promesse de départs anticipés tout en présentant une nouvelle réponse au financement des retraites.
Sans cotisation supplémentaire ne signifie pas sans contrepartie
Le financement annoncé repose notamment sur la réorientation de cotisations patronales destinées au logement et à la formation professionnelle. Le RN vise un flux de 12 milliards d’euros par an. Il prévoit aussi de mobiliser les réserves du Fonds de réserve pour les retraites.
Ce choix déplace donc des ressources existantes. Pour les futurs bénéficiaires du fonds, il ouvrirait un droit à une épargne retraite. En revanche, les politiques aujourd’hui financées par ces prélèvements devraient fonctionner autrement. Les besoins de logement des salariés et de reconversion professionnelle ne disparaîtraient pas avec leur réaffectation.
Jordan Bardella justifie cette opération par l’inefficacité qu’il attribue aux dépenses concernées. Mais qualifier une dépense d’inefficace ne suffit pas à mesurer les économies possibles. L’enjeu concret sera de préciser quels services subsisteraient, pour quels bénéficiaires et avec quelles ressources.
La question dépasse le seul projet du RN. Dans son analyse des rapports entre répartition et capitalisation, le Conseil d’orientation des retraites rappelle une contrainte centrale : constituer une épargne ne dispense pas de payer les pensions actuelles. La provenance des fonds compte autant que leur rendement futur.
Des effets différents selon les carrières et les générations
Les travailleurs entrés tôt dans l’emploi constituent les premiers bénéficiaires visés par l’abaissement de l’âge de départ. À l’inverse, ceux qui commencent plus tard doivent réunir davantage d’annuités. Les jeunes auraient aussi plus de temps pour accumuler leur épargne que les personnes proches du seuil de 52 ans.
Le programme comporte cependant un autre arbitrage, moins favorable aux carrières interrompues. Le RN veut limiter la validation de trimestres de chômage sans cotisation à quatre sur l’ensemble de la carrière, avec des droits supplémentaires après 55 ans. Les personnes exposées à des périodes répétées de chômage pourraient donc perdre des droits.
Ces dispositions figurent parmi les conditions et mesures de financement annoncées par le RN. Elles montrent pourquoi l’évaluation ne peut pas se limiter à l’âge légal : une carrière continue et un parcours précaire ne produiraient pas les mêmes résultats.
Rendement espéré, risque financier et garanties attendues
Les défenseurs de la capitalisation mettent en avant les revenus des placements et le financement durable des entreprises. Le COR reconnaît cette contribution possible à l’investissement. Il souligne aussi que les deux systèmes affrontent des risques différents : économiques et démographiques pour la répartition, notamment financiers pour la capitalisation.
Force ouvrière défend une autre priorité. Dans une circulaire du 24 juin 2025 contre la retraite par capitalisation, le syndicat insiste sur les fluctuations des marchés et l’érosion possible de l’épargne par l’inflation. Cette position générale ne constitue pas une réaction au projet de novembre 2026.
Dans les prochaines semaines, les précisions à surveiller concerneront donc les garanties sur l’épargne, les hypothèses de rendement et les ressources retirées au logement comme à la formation. Marine Le Pen annonce une abrogation de la réforme de 2023 au 1er janvier 2028, en cas de victoire. Avant cette échéance, le détail du financement permettra de mesurer qui gagnerait des droits et qui supporterait les contreparties.
Sur le même sujet
Parrainer un candidat en 2027 : pourquoi tant de maires hésitent malgré le rôle décisif des 500 signatures
Comment Raphaël Glucksmann veut convaincre les électeurs au-delà de sa primaire et relancer sa campagne pour 2027