Réforme des retraites : le projet de David Lisnard relance le débat sur la part d’effort demandée aux pensionnés
David Lisnard défend une réforme mêlant répartition et capitalisation, avec des mesures visant certaines pensions et l’avantage fiscal des retraités. Le RN s’y oppose au nom du pouvoir d’achat, tandis que les débats budgétaires mettent ces choix à l’épreuve.

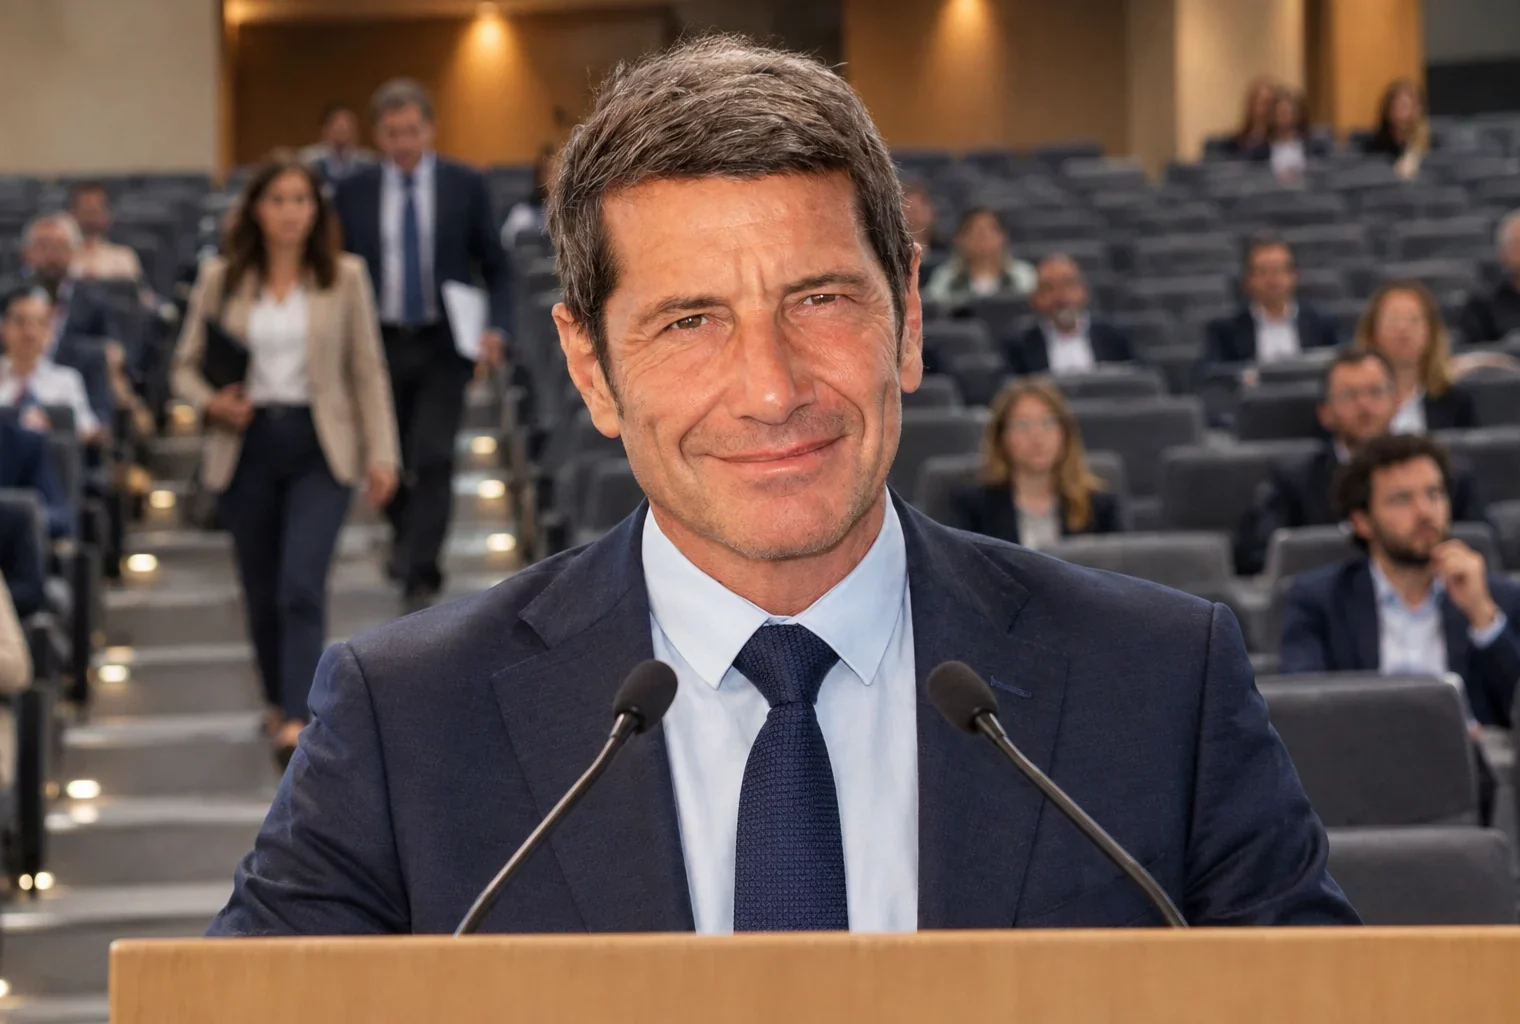
Photomontage réalisé par IA à partir d'une photo Wikimedia Commons (Grégor Sauvagère, CC BY-SA 4.0).
David Lisnard propose de combiner répartition et capitalisation, tout en envisageant de désindexer certaines pensions et de revoir l’abattement fiscal de 10 %. Le Rassemblement national défend le maintien de cet avantage au nom du pouvoir d’achat des retraités. Au Parlement, les débats budgétaires illustrent concrètement le choix entre financer les pensions et préserver les revenus des ménages
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Qui doit payer pour garantir les retraites : les actifs, les pensionnés ou les deux ? Derrière les attaques contre David Lisnard, cette question départage les candidats à droite pour la présidentielle de 2027.
Une percée qui modifie les rapports de force
David Lisnard n’est plus un concurrent que ses rivaux peuvent ignorer. Dans les six configurations du tableau des intentions de vote publié par l’Ifop en novembre, le candidat Nouvelle Énergie obtient entre 8 % et 12 %. Édouard Philippe recueille entre 10 % et 15 %, selon les candidatures proposées.
La comparaison demande toutefois de la précision. Lorsque Gabriel Attal, Bruno Retailleau, Édouard Philippe et David Lisnard figurent ensemble, Lisnard atteint 9 %, contre 11 % pour Philippe. Attal et Retailleau obtiennent chacun 4 %. Dans une autre configuration, sans Philippe, Lisnard recueille 11 %, Attal 9 % et Retailleau 5 %. Ces résultats décrivent des hypothèses distinctes, pas un classement électoral définitif.
La conséquence politique est néanmoins claire : sa présence complique la domination d’un candidat sur cet espace électoral. Elle donne aussi davantage de poids à sa demande d’une primaire ouverte de la droite et du centre. Lisnard défendait déjà cette procédure, destinée à choisir un candidat commun, lors d’un entretien du 28 août, repris par Nouvelle Énergie. Une telle compétition lui offrirait une possibilité de transformer sa progression en légitimité collective.
Les retraites, ligne de fracture très concrète
Son projet social fournit cependant un terrain de confrontation. Le 16 novembre, Lisnard a exposé une réforme combinant répartition et capitalisation. Dans la première, les cotisations des actifs financent les pensions actuelles. Dans la seconde, une épargne investie contribue à financer la retraite future.
Il propose notamment de rapprocher les règles du public et du privé, de mettre fin aux régimes spéciaux et de reconnaître l’usure professionnelle. Il défend aussi une capitalisation collective obligatoire. Enfin, certaines années, il souhaite désindexer les pensions les plus élevées et revenir sur l’abattement fiscal de 10 %. Désindexer signifie ne plus augmenter automatiquement les pensions au rythme de la référence retenue, notamment l’inflation.
Lisnard présente cet effort comme un élément d’une transformation plus large de l’État. Il réclame également des réductions de dépenses administratives et une évaluation des organismes publics. Son objectif affiché consiste à assainir les finances publiques, sans faire des retraités les seuls contributeurs. Les bénéficiaires espérés seraient donc les générations futures et les finances publiques ; les pensionnés concernés supporteraient, eux, une partie du coût immédiat.
Ce que défend le RN, et qui en bénéficie
Le Rassemblement national choisit une autre priorité : protéger le revenu disponible des retraités. Cette position ne se limite pas aux déclarations de campagne. Le 4 octobre, Marine Le Pen a déposé un amendement contre l’abaissement à 3 000 euros du plafond de l’abattement fiscal sur les pensions. La commission des finances l’a adopté le 7 octobre. Ce vote en commission ne constitue pas, à lui seul, une décision législative définitive.
Dans l’argumentaire de cet amendement sur la fiscalité des retraités, Marine Le Pen souligne que les classes moyennes retraitées ne possèdent pas nécessairement un patrimoine important. Elles ne disposeraient donc pas toujours des moyens d’absorber une charge supplémentaire. La protection défendue bénéficie directement aux foyers imposables concernés par la restriction envisagée.
Cette opposition révèle deux lectures de l’équité. Pour Lisnard, les pensionnés doivent participer à un effort qui ne peut reposer uniquement sur les actifs. Pour le RN, toucher à cet avantage réduit le pouvoir d’achat de ménages qui ne peuvent plus compenser facilement cette perte par une hausse de leurs revenus professionnels. Le désaccord concerne ainsi la répartition de l’effort entre générations, mais aussi entre retraités eux-mêmes.
Des effets différents selon les ménages
L’abattement fiscal et la revalorisation des pensions ne jouent pas sur le même levier. Le premier réduit le revenu soumis à l’impôt. La seconde agit sur le montant de la pension. Les confondre empêche de comprendre quels ménages gagnent ou perdent réellement dans chaque scénario. Le débat budgétaire distingue précisément ces deux instruments.
La majorité sénatoriale propose ainsi de financer l’indexation complète des retraites par la suppression de l’abattement proportionnel de 10 %. Son amendement, daté du 18 novembre, montre que l’alternative dépasse le duel entre Lisnard et Le Pen. Les parlementaires arbitrent déjà entre maintien d’un avantage fiscal et protection des pensions contre la hausse des prix.
Les contraintes économiques compliquent encore cet arbitrage. Dans son rapport de novembre sur le rétablissement des finances publiques, la Cour des comptes observe que les revalorisations peuvent alimenter l’épargne plutôt que la consommation. Elle souligne aussi l’intérêt de protéger les ménages modestes, qui consacrent davantage de leurs ressources aux dépenses courantes. Un effort uniforme n’a donc pas les mêmes conséquences selon le revenu disponible.
Le prochain test se joue aussi au Parlement
La capitalisation soulève, elle aussi, une contrainte pratique : les actifs doivent continuer à financer les pensions versées tout en constituant une épargne. Lisnard reconnaît cette coexistence dans son projet. Son financement reste donc un point décisif pour apprécier l’effort demandé aux générations de transition.
Dans les prochaines semaines, l’examen du budget pour 2027 offrira un test concret. Il faudra suivre le sort de l’amendement sénatorial supprimant l’abattement et les arbitrages sur l’indexation. Ces décisions permettront de comparer les positions de campagne aux choix parlementaires : préserver les pensions, préserver l’avantage fiscal, ou demander un effort aux retraités concernés.
Sur le même sujet
Les grands créateurs devront-ils élargir leurs interviews politiques ? Ce que les nouvelles règles changent pour les électeurs
Présidentielle 2027 : pourquoi les sondages ne disent pas encore qui sera face à face au second tour