Budget retraites : qui paiera l’effort pour réduire le déficit sans faire peser tout le coût sur les ménages ?
À l’Assemblée, le budget met en débat les impôts des retraités, la contribution des grandes fortunes et les règles de transmission des entreprises. Les choix sur ces recettes pèseront aussi sur les dépenses d’éducation et le pouvoir d’achat.

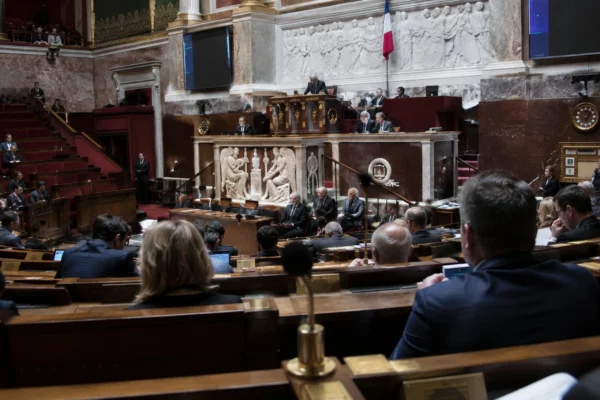
Les députés examinent les recettes du projet de budget, alors que l’exécutif vise un déficit ramené à 5 % du PIB. Le débat oppose notamment le maintien de l’avantage fiscal sur les pensions, une contribution accrue des grandes fortunes et la réforme du pacte Dutreil. Les décisions toucheront différemment retraités, contribuables aisés et entreprises familiales.
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Qui devra contribuer davantage pour financer les services publics et réduire le déficit : les retraités, les grandes fortunes ou les héritiers d’entreprises ? Derrière les discussions budgétaires, c’est la répartition de l’effort entre les ménages qui se joue.
L’examen du volet « recettes » du projet de budget pour 2027 commence à l’Assemblée nationale le mardi 13 octobre 2026. Retraites, fiscalité des plus riches, transmission des entreprises : les premiers désaccords montrent combien l’équilibre politique reste difficile à construire.
Un rejet en commission, mais des négociations qui continuent
La commission des finances a amendé le texte, puis l’a rejeté à la quasi-unanimité le vendredi précédent. Ce vote ne met pas fin à la procédure. Dans l’hémicycle, les députés repartent du projet initial du gouvernement et discutent de nouveaux amendements, ces propositions qui modifient le texte.
La première partie du projet de loi de finances porte principalement sur les recettes et l’équilibre budgétaire. Elle détermine notamment les règles fiscales qui permettront de financer les dépenses. Le budget de la Sécurité sociale suit, lui, une procédure distincte.
Cette séparation compte pour comprendre les annonces sur les retraites. Une modification de l’impôt sur les pensions relève du budget de l’État. Leur revalorisation relève du budget social. Pour un retraité, pourtant, les deux décisions peuvent se cumuler sur le même revenu disponible.
Le gouvernement fixe une ligne : ramener le déficit à 5 % du produit intérieur brut. Il présente cette cible comme nécessaire pour rassurer les prêteurs et contenir les taux d’emprunt. Mais l’objectif ne tranche pas la question centrale : quels contribuables doivent supporter l’ajustement ?
Retraités : deux leviers, des effets différents
Premier point de blocage : l’abaissement du plafond de l’abattement fiscal sur les pensions. Un abattement réduit le revenu retenu pour calculer l’impôt. Les députés ont largement repoussé cette mesure en commission, y compris chez Les Républicains, pourtant plutôt favorables au gouvernement.
L’exécutif attendait 1,5 milliard d’euros de recettes de cette modification. Si le Parlement confirme son refus, cette somme manquera dans l’équilibre prévu. Les élus qui défendent le maintien de l’avantage protègent les retraités concernés, mais doivent aussi répondre à la question du financement alternatif.
L’effet n’est pas uniforme. Réduire un avantage fiscal touche d’abord les pensionnés qui paient l’impôt et que le nouveau plafond concerne. Cela ne revient donc pas à diminuer toutes les pensions du même montant.
En revanche, un gel ou une sous-indexation des pensions agit autrement. La sous-indexation consiste à augmenter les pensions moins vite que les prix. Lorsque ceux-ci progressent, le pouvoir d’achat recule, même sans baisse du montant versé.
En réunissant mesures fiscales et dispositions du budget social, le gouvernement chiffre à 5,5 milliards d’euros l’effort attendu des retraités. Il faut distinguer les recettes supplémentaires des économies sur les prestations. Surtout, les ménages ne disposent pas tous d’une épargne ou d’autres revenus pour absorber cet effort.
Hauts revenus et grandes fortunes : deux débats distincts
La gauche propose de déplacer davantage l’effort vers les contribuables les plus aisés. Avec le groupe Liot, elle défend notamment un renforcement ou un élargissement de la contribution différentielle sur les hauts revenus.
Le dispositif actuel mérite une précision. Il concerne les revenus de référence supérieurs à 250 000 euros pour une personne seule et 500 000 euros pour un couple soumis à imposition commune. Il complète certains impôts lorsque leur total n’atteint pas 20 % du revenu de référence. Ce n’est donc pas une taxe supplémentaire de 20 % appliquée automatiquement à tous ces contribuables. L’administration détaille ces règles dans sa présentation de la contribution différentielle sur les hauts revenus.
La taxe Zucman vise, elle, le patrimoine. La proposition prévoit un impôt plancher pour les fortunes nettes supérieures à 100 millions d’euros. Les impôts pris en compte viendraient en déduction du minimum fixé à 2 % du patrimoine : il ne s’agit pas d’ajouter systématiquement 2 % aux prélèvements existants.
Ses défenseurs veulent faire contribuer davantage les très grandes fortunes et limiter l’effort demandé aux autres ménages. Le débat a un précédent : l’Assemblée a adopté une proposition en février 2025, avant son rejet au Sénat le 12 juin 2025, comme le rappelle le dossier parlementaire sur l’impôt plancher des ultrariches.
En sens inverse, le rapporteur sénatorial Emmanuel Capus invoque des risques constitutionnels et économiques. Il souligne qu’un patrimoine élevé ne garantit pas des liquidités suffisantes pour payer chaque année. Cette opposition défend notamment les détenteurs de participations d’entreprises. Le désaccord porte ainsi sur la capacité à payer, autant que sur le niveau de richesse.
Héritage : préserver les entreprises ou limiter l’avantage fiscal ?
Autre sujet sensible : le pacte Dutreil. Ce mécanisme facilite la transmission d’entreprises familiales grâce à une exonération de 75 % de la valeur transmise, sous conditions. Il ne signifie pas que toute succession d’entreprise échappe à l’impôt.
Ses défenseurs mettent en avant la continuité de l’entreprise et la stabilité de son actionnariat. Une transmission peut concerner un outil de travail, sans trésorerie immédiatement disponible pour régler les droits. Ses critiques veulent mieux encadrer un avantage qui bénéficie aussi à des patrimoines importants. Ces positions apparaissent dans les débats de l’Assemblée sur l’encadrement du pacte Dutreil.
L’enjeu consiste donc à distinguer la transmission d’une petite entreprise familiale de celle de participations très importantes. Une réforme uniforme ne produirait pas les mêmes contraintes pour tous les héritiers.
Éducation et carburant : les prochains arbitrages
La mobilisation lycéenne et étudiante ajoute une pression sur les dépenses. Le gouvernement a déjà renoncé aux frais d’inscription envisagés en BTS et en classes préparatoires. Sébastien Lecornu promet aussi de reprendre certaines propositions issues de la concertation avec les élèves.
Sur le pouvoir d’achat, l’exécutif annonce la prolongation de l’aide carburant et son élargissement. L’enjeu concerne particulièrement les ménages qui dépendent de leur voiture pour travailler. Un nouvel appel à manifester est prévu le samedi 17 octobre 2026.
Les prochains votes permettront de mesurer quels refus se confirment dans l’hémicycle. Il faudra surtout suivre le remplacement éventuel des 1,5 milliard d’euros attendus sur l’abattement des retraités, puis les décisions sur les pensions dans le budget social. C’est cette combinaison qui déterminera l’effort réel demandé aux ménages.
Sur le même sujet
Qui peut changer la Constitution par référendum ? Le débat sur l’article 11 engage le Parlement et les droits des étrangers
Le pari fiscal de LFI peut-il réduire le déficit tout en finançant les services publics et le pouvoir d’achat ?