Franchises médicales : pourquoi le plafond annuel pourrait alourdir la facture des patients dès octobre 2026
Le gouvernement veut relever à 140 euros le plafond annuel des franchises médicales et participations forfaitaires. La mesure, justifiée par le déficit de la Sécurité sociale, suscite l’opposition des syndicats et inquiète les patients réguliers.

Le gouvernement prévoit de relever de 100 à 140 euros le plafond annuel cumulé des franchises médicales et des participations forfaitaires à partir du 1er octobre 2026. L’exécutif invoque l’inflation et le déficit de la Sécurité sociale. Les 18 millions de personnes actuellement exonérées conserveraient leur protection.
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Une consultation, une analyse, quelques boîtes de médicaments : jusqu’où peut monter la facture annuelle laissée à la charge des patients ? Le gouvernement veut relever ce plafond, mais il renonce pour l’instant au doublement envisagé cet été.
Un plafond relevé à 140 euros par an
Un projet de décret prévoit de porter à 140 euros par an le montant maximal des franchises médicales et des participations forfaitaires payées par un assuré. Aujourd’hui, ce plafond global atteint 100 euros.
La hausse serait appliquée à partir du 1er octobre 2026, si le texte est adopté. Elle représenterait une progression de 40 %.
Le gouvernement avait d’abord annoncé un doublement. Le plafond devait alors atteindre 200 euros par an. Après plusieurs discussions, l’exécutif a finalement retenu une augmentation moins importante.
Le nouveau dispositif répartirait le plafond en deux parts. La première passerait de 50 à 70 euros pour les participations forfaitaires. La seconde passerait également de 50 à 70 euros pour les franchises médicales.
La ministre de la Santé, Stéphanie Rist, justifie cette évolution par l’inflation accumulée depuis 2005. C’est cette année-là que les deux plafonds de 50 euros ont été fixés.
Franchise médicale et participation forfaitaire : quelle différence ?
Ces deux prélèvements sont souvent confondus. Pourtant, ils ne concernent pas exactement les mêmes dépenses.
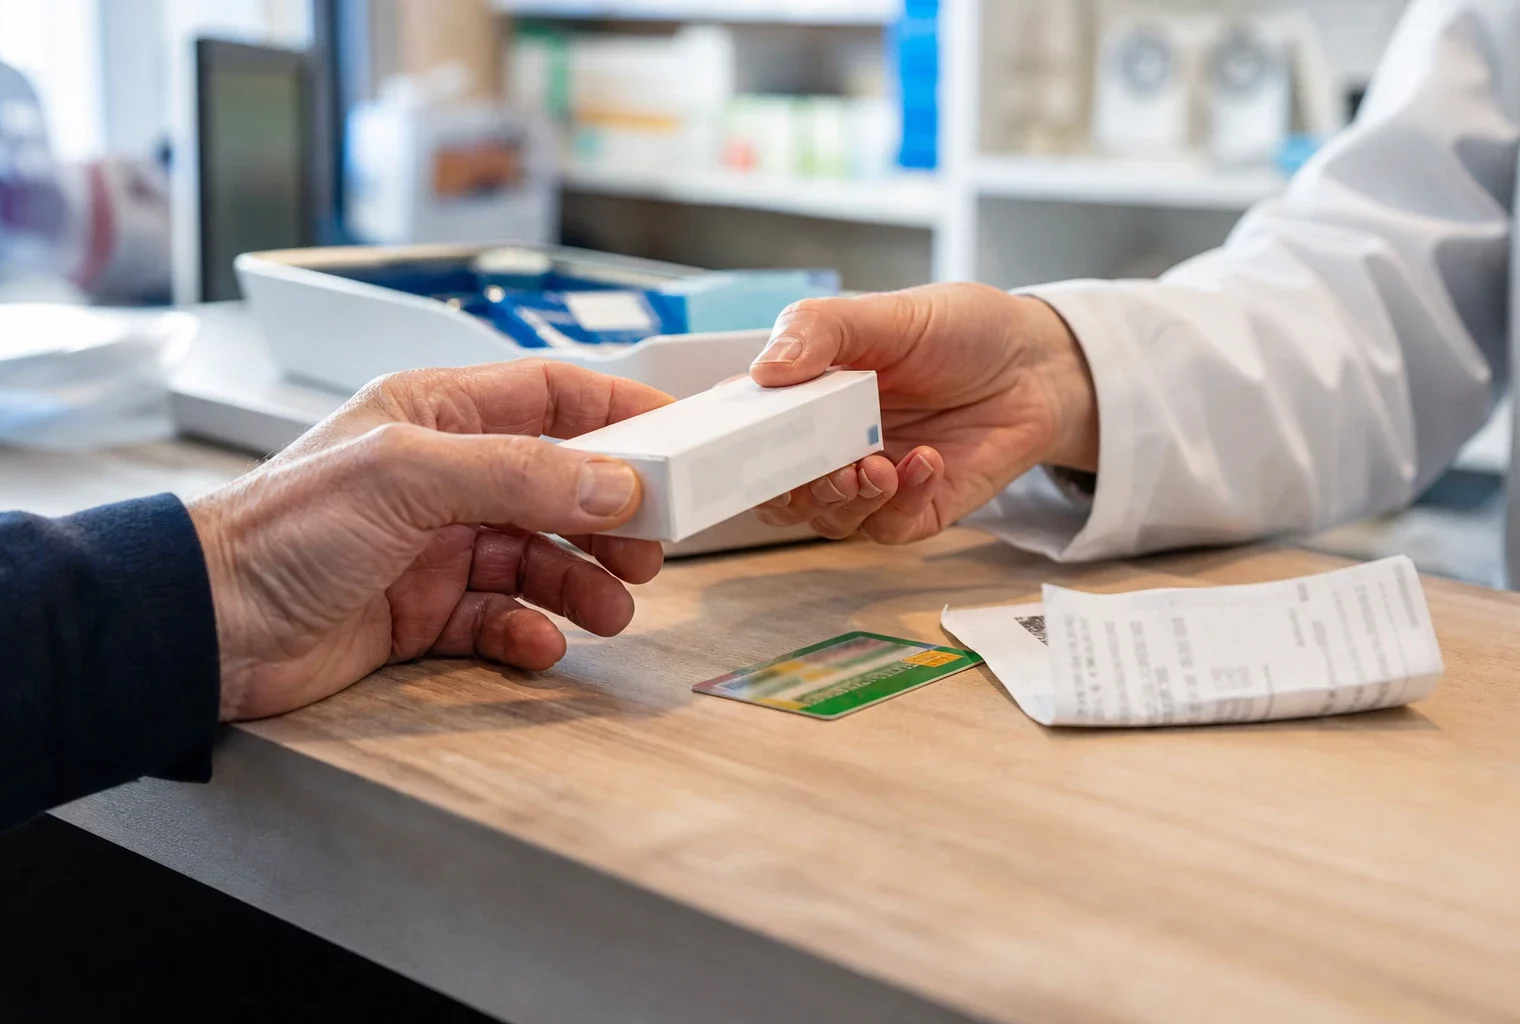
La franchise médicale s’applique notamment aux boîtes de médicaments, aux actes réalisés par les infirmiers ou les kinésithérapeutes, ainsi qu’aux transports sanitaires. Elle s’élève actuellement à 1 euro par boîte ou par acte paramédical. Le montant atteint 4 euros pour un transport sanitaire.
La participation forfaitaire concerne principalement les consultations médicales. Elle s’applique aussi à certains examens de radiologie et analyses de biologie médicale. Son montant est fixé à 2 euros par acte.
Ces sommes ne sont généralement pas payées directement chez le médecin ou à la pharmacie. Elles sont déduites des remboursements versés par l’Assurance maladie. En cas de tiers payant généralisé, la caisse peut toutefois envoyer un avis de sommes à payer.
L’Assurance maladie détaille les règles de prélèvement des franchises et participations forfaitaires, ainsi que les modalités de paiement lorsqu’aucun remboursement ne permet de les récupérer.
Une hausse moyenne estimée à 10 euros par an
Le relèvement du plafond ne signifie pas que chaque assuré paiera automatiquement 40 euros de plus. Il ne concerne que les personnes qui atteignent déjà le plafond annuel actuel.
Selon les estimations du ministère de la Santé, la dépense supplémentaire moyenne atteindrait 10 euros par an pour les assurés concernés. Cela représente moins d’un euro par mois.
L’impact serait plus élevé pour les patients qui utilisent fréquemment le système de soins. Pour les personnes atteintes d’une affection de longue durée, ou ALD, le ministère évoque une hausse moyenne de 24 euros par an, soit environ 2 euros par mois.
Cette moyenne masque cependant des situations très différentes. Une personne qui consulte peu et prend peu de médicaments ne devrait pas atteindre le plafond actuel. À l’inverse, un patient âgé, atteint de plusieurs pathologies ou suivi par plusieurs professionnels peut accumuler rapidement les retenues.
Le plafond constitue donc une limite protectrice, mais il ne supprime pas le reste à charge. Les patients paient les franchises dès le premier acte ou la première boîte concernée. Le plafond intervient seulement lorsque le montant cumulé atteint le seuil annuel.
Les personnes précaires restent exonérées
Le gouvernement affirme que les 18 millions de personnes aujourd’hui exonérées conserveront cette protection.
Cette exemption concerne notamment les bénéficiaires de la Complémentaire santé solidaire, les enfants et les jeunes de moins de 18 ans, ainsi que les femmes enceintes à partir du sixième mois de grossesse et jusqu’à douze jours après l’accouchement.
La franchise médicale ne s’applique pas non plus à certains soins liés à des situations particulières. Les règles peuvent toutefois varier selon la nature de l’acte et le statut de l’assuré.
Le récapitulatif officiel de la franchise médicale précise les montants, les plafonds journaliers et les principales exonérations.
Cette protection limite l’impact de la mesure pour les ménages les plus modestes. Elle ne règle pas pour autant la question des assurés situés juste au-dessus des critères d’exonération. Pour eux, chaque euro supplémentaire peut peser davantage dans le budget, surtout lorsque les dépenses de santé sont régulières.
Le déficit de la Sécurité sociale au cœur de l’argumentaire
Le gouvernement présente cette hausse comme une mesure d’économie. Il invoque un déficit de la Sécurité sociale estimé à 20 milliards d’euros en 2026.
Le recours à un décret permettrait de modifier les plafonds sans adopter une nouvelle loi au Parlement. Un décret est un acte réglementaire pris par le pouvoir exécutif. Il doit respecter la loi et peut, selon sa nature, faire l’objet de consultations ou de contestations.
Pour l’exécutif, l’objectif est double : contenir les dépenses et préserver le niveau de remboursement du système de santé. Le raisonnement est simple. Les assurés participent davantage à certaines dépenses, tandis que l’Assurance maladie limite une partie de ses remboursements.
Cette logique est contestée par les syndicats et une partie de l’opposition. La CGT demande au gouvernement de renoncer à toute augmentation. Elle estime que les franchises pénalisent en priorité les personnes qui ont besoin de soins fréquents, même lorsqu’elles ne relèvent pas des dispositifs d’exonération.
À l’Assemblée nationale, des députés de gauche ont également dénoncé une atteinte au principe d’universalité de la Sécurité sociale. Leur critique porte moins sur le montant moyen annoncé que sur le mécanisme lui-même : une protection identique pour tous peut devenir plus coûteuse pour les patients malades et les ménages modestes.
Un effort limité pour certains, sensible pour d’autres
Le débat oppose donc deux visions. Le gouvernement défend une contribution présentée comme modérée et indexée sur l’inflation. Ses partisans y voient un moyen de préserver les comptes sociaux sans réduire directement les remboursements.
Les opposants mettent en avant le risque d’un renoncement aux soins. Même faible en moyenne, une hausse peut devenir significative lorsqu’elle s’ajoute aux dépassements d’honoraires, aux cotisations de complémentaire santé ou aux dépenses mal remboursées.
Les mutuelles ne prennent généralement pas en charge les franchises médicales et participations forfaitaires. La hausse ne pourrait donc pas être transférée vers une complémentaire pour les contrats responsables. Elle resterait directement supportée par l’assuré concerné.
Le texte prévoit aussi une réévaluation régulière, tous les un ou deux ans. Cette évolution changerait la nature du débat. Il ne s’agirait plus d’un plafond resté inchangé pendant deux décennies, mais d’un montant susceptible de progresser régulièrement avec les prix.
Ce qu’il faut surveiller avant le 1er octobre
La prochaine étape est l’examen du projet de décret par les organismes consultés, puis sa publication éventuelle. Le texte devra préciser les modalités exactes de calcul et la date de prise en compte des soins.
Il faudra également surveiller les réactions des syndicats, des associations de patients et des parlementaires. Tous contestent le même point avec des arguments différents : le coût réel pour les ménages, le rendement attendu pour les comptes sociaux et la place des franchises dans le financement de l’Assurance maladie.
Si le décret entre en vigueur le 1er octobre 2026, les assurés concernés pourront atteindre un plafond annuel de 140 euros, réparti entre 70 euros de participations forfaitaires et 70 euros de franchises médicales.
Sur le même sujet
Interpellations de lycéens : pourquoi l’ampleur de la réponse policière interroge les citoyens
Mobilisation lycéenne : pourquoi la réponse de l’Élysée peut peser sur la reprise des cours et l’apaisement des tensions