Réserves de gaz basses : pourquoi les ménages européens restent exposés malgré les assurances de Berlin
L’Allemagne estime pouvoir assurer son approvisionnement hivernal malgré des réserves sous son objectif national. À l’échelle européenne, stocks bas, prix élevés et concurrence pour le GNL pourraient peser sur la sécurité énergétique et les factures.

Les réserves allemandes étaient remplies à 61,5 % au 1er novembre, sous l’objectif national de 70 %, mais Berlin estime disposer de suffisamment de gaz pour l’hiver. Dans l’Union européenne, les stocks atteignaient 75 % fin octobre, leur niveau le plus faible depuis 2013 ; les livraisons de GNL, le froid et la concurrence mondiale détermineront la marge de sécurité et l’évolution des prix.
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Y aura-t-il assez de gaz pour se chauffer cet hiver, et à quel prix ? Les faibles réserves allemandes concernent toute l’Europe : garantir les livraisons ne suffit pas à protéger les factures.
Des réserves basses, mais pas de pénurie annoncée
Depuis la crise énergétique de 2022, l’Union européenne impose des réserves minimales avant l’hiver. Ces stocks souterrains complètent les importations quotidiennes. Ils permettent notamment d’absorber une hausse du chauffage quand les températures chutent.
Le 2 novembre 2026, le gouvernement allemand a assuré pouvoir traverser l’hiver malgré des réserves limitées. Au 1er novembre, les installations affichaient un remplissage de 61,5 %, selon la plateforme européenne AGSI. Ce niveau reste inférieur à l’objectif national de 70 %.
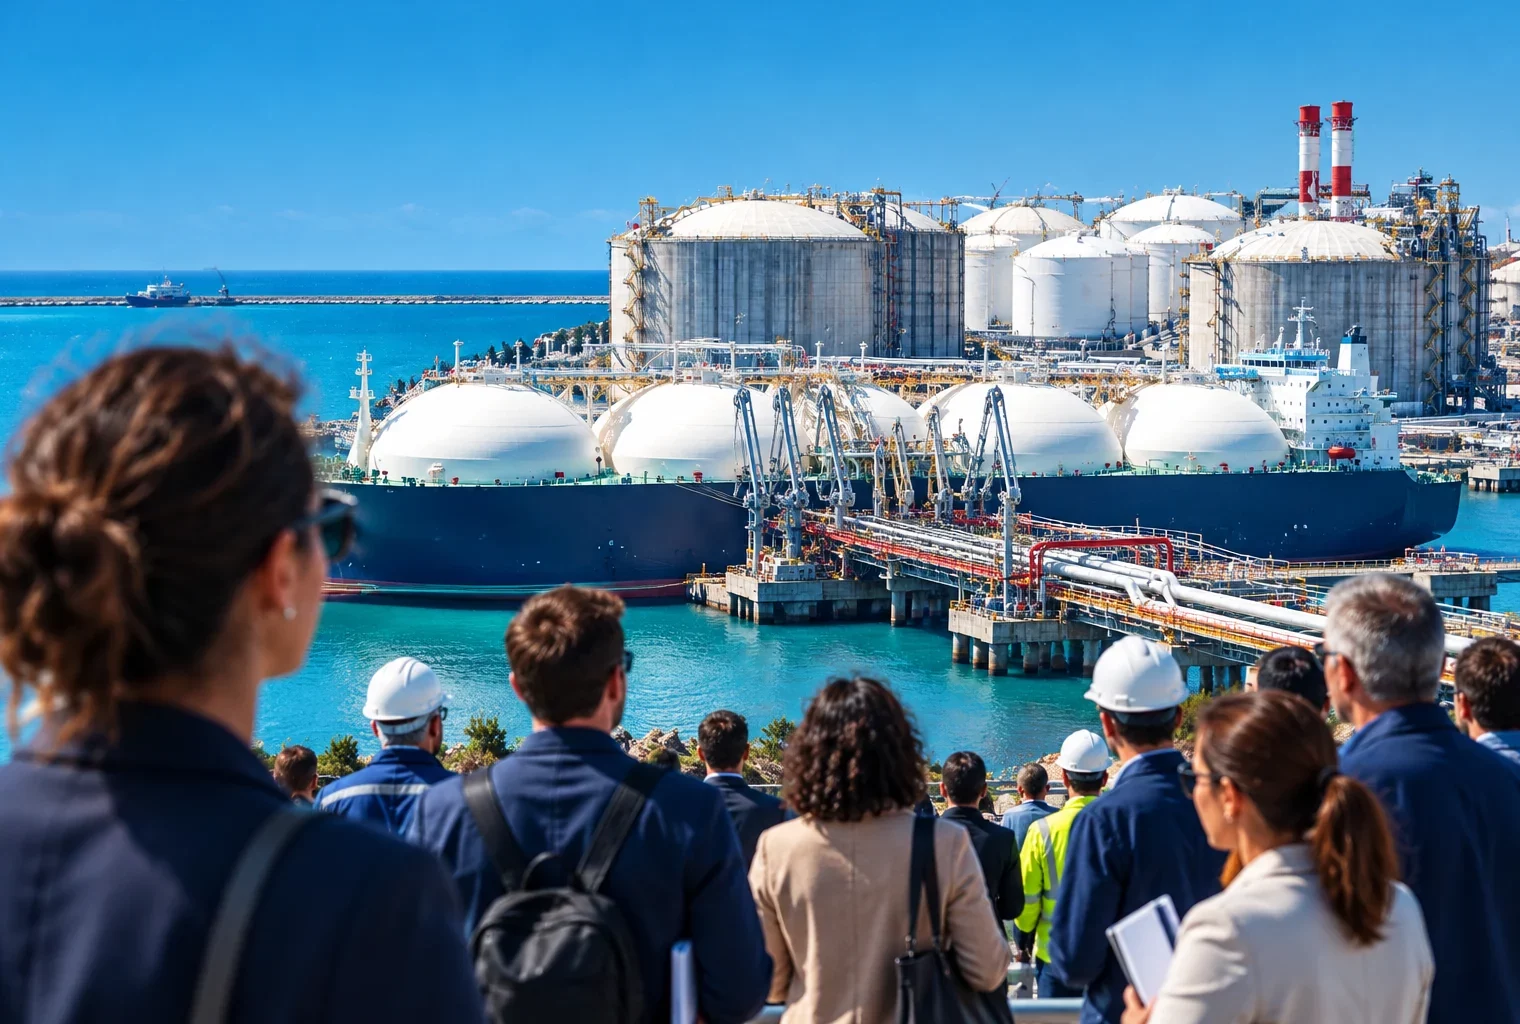
Berlin compte notamment sur les terminaux de gaz naturel liquéfié, ou GNL, déployés après la crise de 2022. Ces équipements réceptionnent du gaz transporté par bateau, puis le remettent à l’état gazeux pour alimenter les réseaux. Le régulateur allemand partage cette appréciation rassurante.
Le problème dépasse toutefois l’Allemagne, qui concentre plus d’un cinquième des capacités européennes de stockage. Fin octobre, les réserves de l’Union atteignaient seulement 75 %. Dans son analyse publiée le 3 novembre 2026 sur la sécurité gazière, l’Agence internationale de l’énergie confirme leur plus bas niveau depuis 2013. Elle souligne les risques d’un hiver froid ou d’une interruption supplémentaire des livraisons.
Pourquoi les terminaux ne remplacent pas entièrement les stocks
Un taux de remplissage ne mesure pas la part de l’hiver déjà couverte. Il indique la proportion occupée dans les réservoirs. Même pleins, ceux-ci ne remplacent donc pas les approvisionnements continus par gazoduc ou par bateau.
Le réseau européen des gestionnaires de transport de gaz, ENTSOG, juge les infrastructures suffisamment flexibles pour répondre à la demande. Mais son bilan prévisionnel pour l’hiver 2026-2027 insiste sur une condition : maintenir d’importantes livraisons de GNL. Si celles-ci restent limitées, les stocks pourraient terminer l’hiver nettement sous 30 %, compliquant aussi leur reconstitution estivale.
Autrement dit, disposer d’un terminal ne garantit pas qu’un navire viendra le remplir. L’Europe doit acheter des cargaisons sur un marché mondial, où les importateurs asiatiques cherchent eux aussi à sécuriser leurs besoins.
Cette concurrence explique pourquoi sécurité physique et prix abordable ne vont pas toujours ensemble. Le gaz européen a dépassé 100 euros le mégawattheure le 28 octobre, pour la première fois depuis quatre ans. La guerre au Moyen-Orient pèse notamment sur les approvisionnements. L’AIE constate que l’arrêt effectif des flux de GNL par le détroit d’Ormuz a fortement réduit les chargements du Qatar et des Émirats arabes unis.
Les pays ne disposent pas des mêmes solutions de remplacement. ENTSOG souligne les difficultés particulières des États enclavés d’Europe centrale et du Sud-Est. Leur accès au GNL dépend davantage des réseaux et des capacités disponibles chez leurs voisins.
Une règle européenne assouplie pour éviter les achats précipités
Le cadre européen cherche à concilier deux objectifs : conserver des réserves suffisantes et éviter d’acheter à n’importe quel prix. Depuis la réforme de 2025, l’objectif de 90 % reste en vigueur. Toutefois, les États peuvent l’atteindre entre le 1er octobre et le 1er décembre, plutôt qu’à la seule date du 1er novembre.
Les règles européennes de remplissage des réserves prévoient également une souplesse de dix points dans des conditions difficiles. La Commission peut autoriser jusqu’à cinq points supplémentaires si les conditions défavorables persistent. Le seuil de 90 % n’a donc pas simplement disparu.
Cette flexibilité profite aux acheteurs de gaz, qui disposent de davantage de temps pour choisir leurs approvisionnements. Elle peut aussi limiter les coûts répercutés aux consommateurs. En contrepartie, attendre laisse moins de réserves immédiatement disponibles si le froid arrive tôt.
Les incitations commerciales compliquent encore l’équation. Dans son analyse des contraintes économiques du stockage européen, l’institut IEEFA explique que stocker devient moins attractif lorsque l’écart entre prix d’été et prix d’hiver diminue. Les recettes attendues peuvent alors ne plus couvrir les coûts de stockage.
Pour les Français, une exposition différente selon les contrats
En France, une hausse des marchés de gros ne se transmet pas uniformément aux ménages. La présentation des contrats de gaz par la Commission de régulation de l’énergie distingue notamment offres fixes et offres indexées. Les secondes suivent une référence susceptible d’évoluer chaque mois. Les premières protègent les composantes prévues au contrat, mais pas nécessairement les taxes ou l’acheminement.
Les conséquences dépendent donc du contrat, mais aussi des possibilités de réduire sa consommation. Un foyer qui peut financer une rénovation n’affronte pas les mêmes contraintes qu’un locataire dépendant de son chauffage. De même, une entreprise utilisant le gaz dans sa production dispose de moins de souplesse qu’une activité essentiellement tertiaire.
Deux réponses se confrontent. Renforcer les approvisionnements protège la continuité du chauffage et de l’activité industrielle. L’IEEFA défend plutôt une baisse durable des besoins, grâce à l’efficacité des bâtiments et à l’électrification. L’institut critique les investissements qui prolongeraient la dépendance aux infrastructures fossiles. Ces transformations ne remplacent toutefois pas les livraisons nécessaires cet hiver.
Le prochain repère réglementaire sera le 1er décembre, fin de la fenêtre européenne de remplissage. D’ici là, trois indicateurs permettront d’évaluer la marge de sécurité : les températures, les arrivées de GNL et la vitesse de prélèvement dans les réserves. Leur évolution dira si l’assurance affichée par Berlin résiste aux premières semaines de chauffage.
Sur le même sujet
Aides européennes à la pêche en Bretagne : les projets se multiplient, mais les paiements restent à accélérer
Avec la réforme de Frontex, l’Europe veut accélérer les expulsions : qui contrôlera les opérations hors de ses frontières ?